
2 de septiembre de 2026
DÍA DE LA INDUSTRIA EN UNA CIUDAD QUE LE DA LA ESPALDA
Qué pasó con la industria porteña desde que asumieron Javier Milei y Jorge Macri.
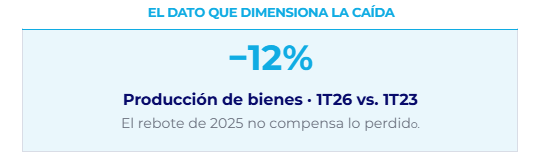
En 2024, los ingresos fabriles en la Ciudad sufrieron la mayor caída anual en más de veinte años. El rebote de 2025 no alcanzó para recomponer lo perdido y a comienzos de 2026 la producción de bienes en CABA sigue alrededor de 12% por debajo de 2023 mientras el empleo industrial perdió casi 17.000 puestos, un 10% del total, desde el cambio de gobierno.
Buenos Aires es conocida por sus bancos, restaurantes, oficinas, universidades o su circuito cultural; en las últimas décadas, mucho menos por sus fábricas. Sin embargo, detrás de esa Ciudad de servicios funciona el segundo entramado industrial más importante de la Argentina, una base productiva que sigue teniendo peso en el empleo, en la cantidad de empresas y en el valor agregado manufacturero nacional.
CABA explica alrededor del 12% del valor agregado industrial argentino, el 14% del empleo industrial registrado y el 17,5% de las empresas manufactureras del país. En esas dimensiones, sólo la Provincia de Buenos Aires la supera. Sin embargo, la industria porteña lleva décadas perdiendo lugar. Su participación en la economía local pasó del 16,2% del PBG en 2004 al 9,3% en 2025. No desapareció, pero se fue achicando y, sobre todo, quedó progresivamente fuera de una estrategia de desarrollo para la Ciudad.
Los datos más recientes permiten agregar un nuevo capítulo a ese diagnóstico y muestran que el cambio de ciclo iniciado a fines de 2023 aceleró el deterioro. En 2024 se produjo un golpe excepcional sobre la actividad industrial y, aunque en 2025 hubo una recuperación parcial, el rebote no reconstruyó lo perdido. Dos años y medio después, la producción continúa claramente por debajo de 2023 y la pérdida de puestos de trabajo es muy acelerada.
Un plan que golpea la industria
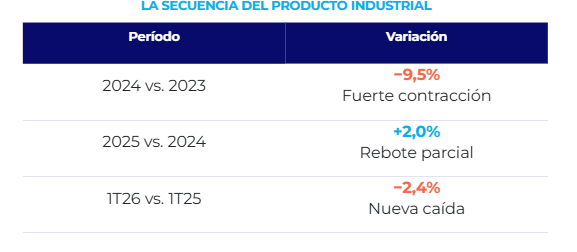
Desde que Javier Milei y Jorge Macri asumieron en diciembre de 2023, la industria porteña atravesó primero una fuerte contracción y luego una recuperación incompleta. El PBG industrial de la Ciudad cayó 9,5% en 2024 y en 2025 recuperó apenas 2%, de modo que aun después de ese rebote la producción manufacturera quedó 7,7% por debajo de 2023. La trayectoria trimestral muestra, además, que la recuperación se concentró en la primera mitad de 2025: el producto industrial creció 6,8% interanual en el primer trimestre y 7,8% en el segundo, pero volvió a caer 2,1% en el tercero, 3% en el cuarto y comenzó 2026 con otra contracción del 2,4%.
El resultado es que, aun después del rebote, la producción de bienes de la Ciudad se encuentra cerca de 12% por debajo de comienzos de 2023.
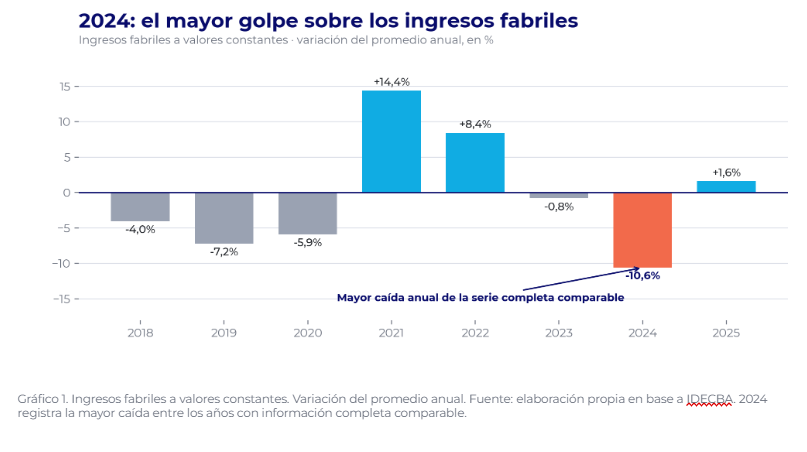
La Encuesta Industrial Mensual de IDECBA permite dimensionar todavía mejor la magnitud del shock. Al promediar los doce meses del índice de ingresos fabriles, 2024 muestra una caída de 10,6% contra el año anterior, la mayor contracción anual de toda la serie completa comparable, que permite calcular variaciones desde 2003. El golpe estuvo concentrado especialmente en la primera mitad del año: los ingresos fabriles cayeron alrededor de 17% interanual en el primer trimestre y 18,5% en el segundo, registros incluso más profundos que el peor trimestre interanual de la pandemia. En 2025 hubo un rebote de apenas 1,6%, insuficiente para recuperar el terreno perdido.
Menos producción, menos trabajo industrial
El deterioro aparece con claridad cuando se observa el empleo. La serie histórica del Observatorio de Empleo y Dinámica Empresarial (OEDE) muestra que el empleo industrial privado registrado había logrado recuperarse desde los aproximadamente 170 mil puestos de 2020-2021 hasta 183.105 en el cuarto trimestre de 2023. A partir de allí volvió a caer: a fines de 2025 se ubicaba en 172.386 puestos, prácticamente borrando la recuperación posterior a la pandemia.
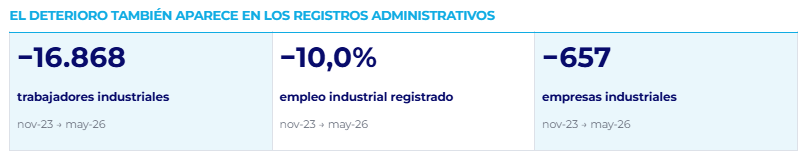
Los datos más recientes de la Superintendencia de Riesgos del Trabajo muestran que la caída continuó durante 2026. Entre noviembre de 2023 y mayo de 2026, la industria porteña perdió 16.868 trabajadores, una contracción del 10%. En el mismo período se registraron 657 empresas industriales menos. La señal es importante porque muestra que el deterioro no se limita a cuánto producen las fábricas: también se redujo la cantidad de trabajadores y de unidades empresariales que componen el entramado manufacturero. Cuando desaparecen empresas, equipos de trabajo, proveedores, saberes y capacidades productivas acumuladas, reconstruir lo perdido resulta mucho más difícil.
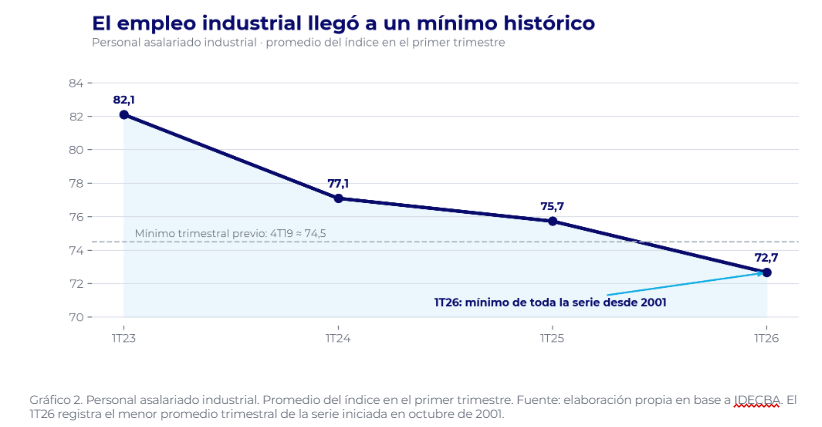
La Encuesta Industrial Mensual de IDECBA aporta una tercera señal, referida específicamente a los establecimientos industriales relevados por ese operativo: su índice de personal asalariado alcanzó en el primer trimestre de 2026 el menor nivel de la serie, iniciada en 2001. No equivale al universo completo del empleo registrado que mide OEDE, pero refuerza la evidencia de un deterioro particularmente intenso dentro del segmento industrial que releva la encuesta.
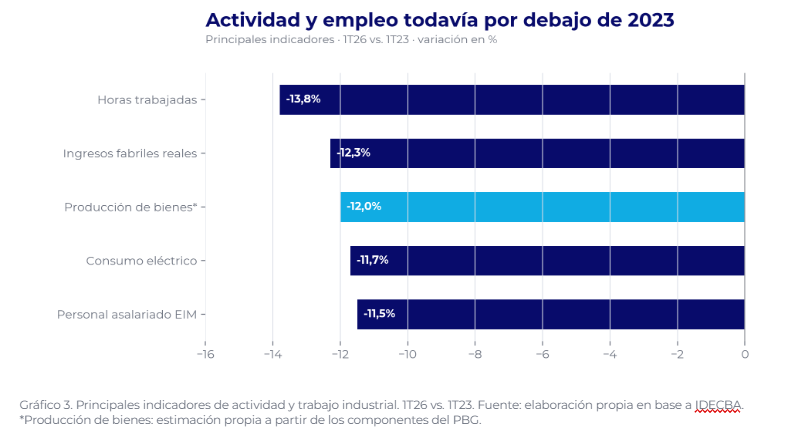
Esta convergencia entre fuentes importa porque permite descartar la idea de que estamos frente a una anomalía de un único indicador. A comienzos de 2026, los ingresos fabriles reales están alrededor de 12% por debajo de 2023, el consumo eléctrico industrial también cerca de 12% abajo, las horas trabajadas casi 14% abajo y el personal asalariado más de 11% abajo. La SRT, que trabaja con un registro administrativo distinto, confirma la misma dirección para empleo y empleadores. El problema de estos dos años y medio no es solamente que la Ciudad produzca menos, es que su entramado productivo se hizo más chico.
No todas los sectores viven la misma crisis
El impacto tampoco fue homogéneo, algo especialmente relevante en una Ciudad cuya industria tiene un perfil muy específico. No predominan las grandes terminales automotrices, las siderúrgicas ni los enormes complejos agroindustriales: CABA tiene una manufactura urbana, con fuerte presencia PyME y orientada en buena medida al mercado interno, en la que conviven alimentos, textiles e indumentaria, gráfica, química y farmacéutica, metalmecánica liviana y equipamiento médico. Por eso, el mismo shock macroeconómico afecta de manera muy distinta a cada sector.
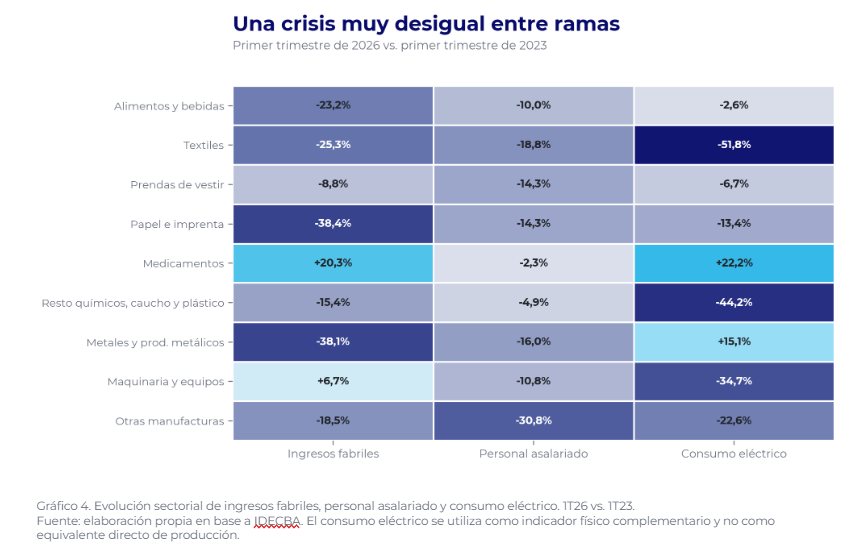
La industria farmacéutica aparece como la gran excepción relativa. Entre el primer trimestre de 2023 y el de 2026, sus ingresos fabriles reales crecieron alrededor de 20% y el consumo eléctrico se ubicó también por encima de aquel nivel, mientras el personal asalariado cae. La combinación muestra que la actividad logró expandirse sin una recomposición equivalente del empleo.
En el otro extremo aparecen varios de los entramados manufactureros urbanos más intensivos en empleo. En textiles, los ingresos fabriles reales del primer trimestre de 2026 están aproximadamente 25% por debajo de 2023, el consumo eléctrico cayó más de 50% y el personal asalariado casi 19%. Papel e imprenta muestra una contracción cercana al 38% en ingresos fabriles y 14% en empleo, mientras metales y productos metálicos registra una caída similar en ingresos y de 16% en personal. De hecho, las nueve grandes ramas que releva la Encuesta Industrial Mensual de la Ciudad tienen menos personal asalariado que a comienzos de 2023, aunque la magnitud del retroceso varía mucho.
Esta heterogeneidad importa porque textiles, indumentaria, cuero y calzado, la gráfica o la metalmecánica liviana no son actividades marginales para CABA. Sostienen talleres, marcas, diseñadores, proveedores, logística, oficios y circuitos comerciales con una expresión territorial concreta en barrios como Flores, Floresta, Barracas o Villa Urquiza. Cuando cierra uno de esos establecimientos no se pierde solamente una determinada cantidad de producción, también se debilita una cadena urbana de relaciones productivas, conocimientos y trabajo que tardó años en construirse.
Milei explica el shock ¿Y Jorge Macri?
Sería política y metodológicamente incorrecto adjudicar a Jorge Macri toda la caída industrial de estos años. La Ciudad no define el tipo de cambio, las tasas de interés, la política de importaciones ni el rumbo macroeconómico nacional. El shock que atravesó la manufactura desde 2024 tuvo una dimensión fundamentalmente nacional y se inscribe en el modelo económico de Javier Milei, cuyos efectos fueron particularmente intensos sobre actividades orientadas al mercado interno y expuestas a la apertura comercial. Reconocer esa distribución de responsabilidades, sin embargo, no exime al Gobierno porteño.
CABA dispone de instrumentos propios de política económica. Administra Ingresos Brutos, tiene un banco público, realiza compras de bienes y servicios por miles de millones de pesos, regula los usos del suelo y las habilitaciones. Puede implementar garantías, financiamiento, programas de inversión, herramientas de desarrollo de proveedores y articular vínculos entre empresas, universidades y centros tecnológicos. El punto no es sostener que una política local podía neutralizar por sí sola un shock macroeconómico nacional, sino preguntarse si la Ciudad utilizó efectivamente las herramientas que controla para amortiguar y evitar que una recesión coyuntural se convierta en una pérdida permanente de capacidades productivas.
El presupuesto ofrece una aproximación concreta a esa pregunta. Al cierre del primer semestre de 2026, el gasto ejecutado en la función Industria y Comercio era, en términos reales, alrededor de 39% menor que en el mismo período de 2023, mientras que en la función Trabajo la caída alcanzaba aproximadamente el 36%.
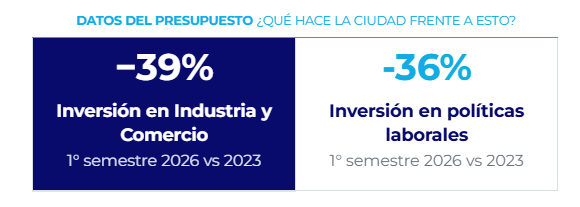
Las funciones presupuestarias no equivalen al conjunto de las políticas productivas o laborales que puede desarrollar el Estado, pero permiten observar prioridades. En un período en el que la industria perdió empresas y puestos de trabajo no aparece una reacción presupuestaria que muestre un fortalecimiento de las herramientas destinadas a producción y empleo.
La pregunta para Jorge Macri, entonces, no es por qué no pudo evitar una recesión generada por decisiones nacionales, sino qué hizo la Ciudad para defender al segundo distrito industrial del país mientras ese entramado perdía empresas, trabajadores y capacidad productiva.
Esa pregunta tampoco empieza en diciembre de 2023. Durante las casi dos décadas de gobiernos del PRO, la industria fue quedando progresivamente invisibilizada tanto en la política pública como en el discurso oficial de la Ciudad. La relación del Estado porteño con las empresas manufactureras aparece fundamentalmente en su dimensión recaudatoria y regulatoria: cobrar impuestos, otorgar habilitaciones y fiscalizar establecimientos. Son responsabilidades necesarias —y en materia de habilitaciones y controles existe además una discusión pendiente sobre procedimientos, criterios y denuncias de irregularidades—, pero resultan insuficientes para construir una estrategia de desarrollo.
Lo que prácticamente no aparece es la industria entendida como un actor económico con el que pensar el futuro de Buenos Aires: qué sectores tienen potencial para crecer, cómo pueden generar más empleo, qué vínculos pueden establecer con universidades, hospitales y centros de investigación, cómo incorporar tecnología, mejorar eficiencia energética, abastecer al enorme mercado metropolitano o integrarse con los servicios avanzados que la propia Ciudad concentra. Durante años, la industria porteña fue administrada como una actividad que debía ser regulada, pero rara vez reconocida como una capacidad productiva que valía la pena sostener, transformar y desarrollar.
La manufactura porteña sobrevivió sucesivas desindustrializaciones, regulaciones urbanas adversas y una presión inmobiliaria constante; en muchos casos, las fábricas aprendieron a sobrevivir en una Ciudad que les daba la espalda. Los datos de estos dos años y medio muestran el costo de continuar por ese camino: cuando la actividad nacional se derrumba y no existe una política local de escala suficiente para contener sus efectos, una crisis coyuntural puede terminar destruyendo empresas, equipos de trabajo, saberes y relaciones productivas que tardaron décadas en construirse. Ese es, en definitiva, el problema de fondo. No que Buenos Aires carezca de industria, sino que durante demasiado tiempo fue gobernada como si no la tuviera.
Defender lo que todavía existe
Esto no implica imaginar una Buenos Aires cubierta de chimeneas ni intentar reproducir dentro de la General Paz la estructura industrial de Córdoba, Santa Fe o el conurbano bonaerense. Implica partir exactamente de la pregunta contraria: qué industria tiene sentido desarrollar en una ciudad densa que concentra universidades, conocimiento científico, diseño, servicios profesionales, infraestructura y una posición central dentro del AMBA.
La propia estructura manufacturera porteña ofrece algunas respuestas. Farmacéutica y química, alimentos, indumentaria y textiles, edición e impresión, metalmecánica liviana, instrumentos médicos y otras ramas urbanas conviven con una extensa red de servicios especializados. En muchos casos, la frontera entre industria y servicios es cada vez menos nítida: producir medicamentos requiere investigación y ensayos clínicos; fabricar equipamiento médico demanda ingeniería y software; la indumentaria combina confección, diseño, logística y comercialización; la gráfica articula producción material con contenidos y servicios culturales. La principal ventaja de Buenos Aires puede estar justamente en potenciar esas articulaciones.
Hay ahí una agenda concreta de suelo productivo, financiamiento, transformación tecnológica y ambiental, eficiencia energética, compras públicas, desarrollo de proveedores locales, articulación con ciencia, salud y educación, formación técnica y reglas claras para producir. La Ciudad no necesita construir una industria desde cero: necesita evitar perder la que todavía tiene, fortalecer sus capacidades y acompañar su transformación.